
Akad Mudharabah di Koperasi Syariah: Cara Kerja dan Contoh Penerapan
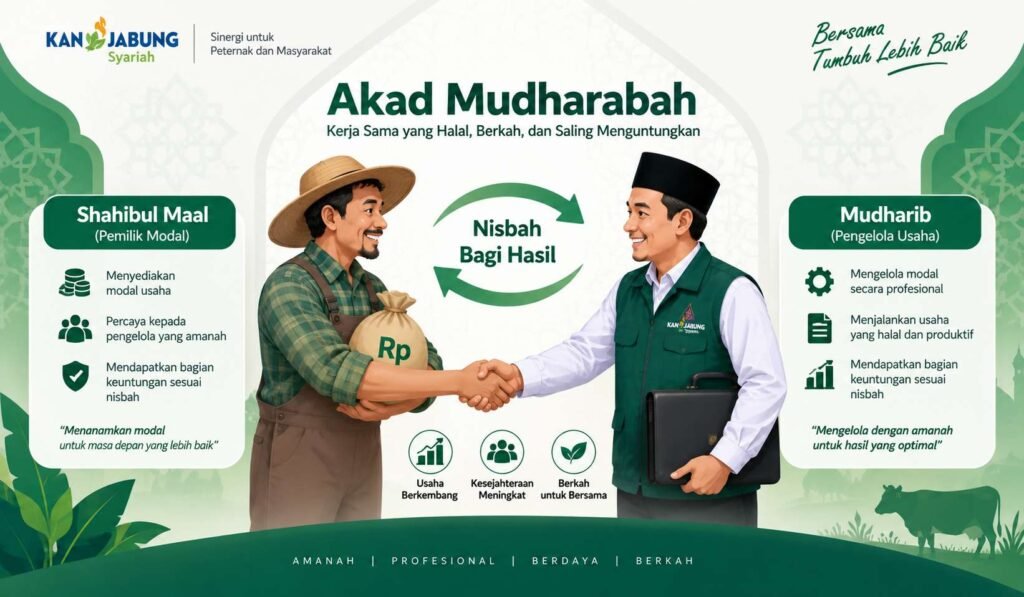
Ketika seorang peternak anggota KAN Jabung menyimpan uang di BMT Al Hijrah, dia tidak sekadar menitipkan uang seperti di bank konvensional. Dia sedang masuk ke dalam sebuah kontrak syariah yang disebut Mudharabah, di mana uangnya akan dikelola oleh koperasi sebagai modal usaha, dan hasilnya dibagi berdasarkan nisbah yang sudah disepakati sejak awal.
Akad Mudharabah di koperasi syariah adalah fondasi dari sistem keuangan Islam yang membedakan bagi hasil dari bunga. Tidak ada angka persen yang tetap dijanjikan di muka. Yang ada adalah kesepakatan: jika usaha untung, hasilnya dibagi. Jika rugi karena kelalaian pengelola, pengelola menanggungnya. Jika rugi karena risiko bisnis yang tidak terduga, modal dikembalikan tanpa bagi hasil.
Artikel ini menjelaskan apa itu akad Mudharabah, cara kerjanya dalam konteks koperasi syariah, dua jenisnya, dan bagaimana KAN Jabung (Koperasi Agro Niaga Jabung Syariah Jawa Timur) menerapkannya melalui BMT Al Hijrah.
Apa Itu Akad Mudharabah dalam Koperasi Syariah?
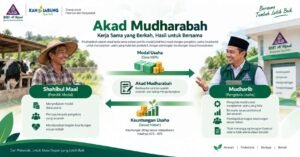
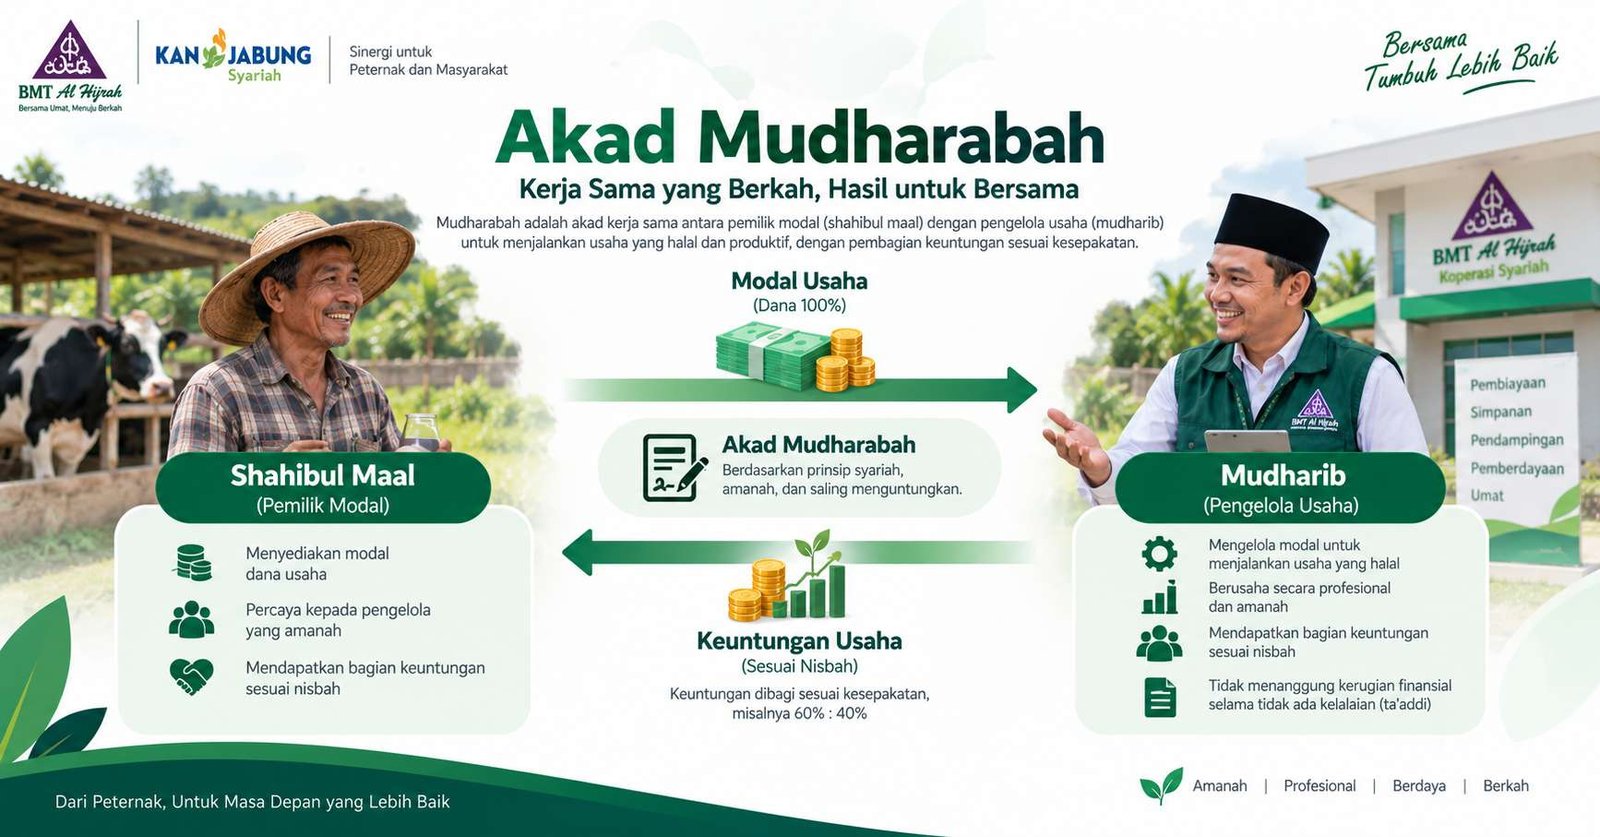
Mudharabah berasal dari kata Arab “dharb” yang berarti “memukul” atau “berjalan di muka bumi,” merujuk pada upaya pengelola dalam menjalankan modal. Dalam fikih muamalah, Mudharabah didefinisikan sebagai akad kerja sama antara dua pihak: shahibul maal (pemilik modal) dan mudharib (pengelola dana).
Shahibul maal menyediakan seluruh modal. Mudharib mengelola modal tersebut dalam usaha yang halal. Keuntungan yang diperoleh dibagi sesuai nisbah yang disepakati di awal akad. Kerugian ditanggung shahibul maal sebatas modal yang disetor, selama kerugian bukan akibat kelalaian atau kecurangan mudharib.
Dalam konteks koperasi syariah, pola ini berjalan dua arah. Anggota sebagai shahibul maal menyimpan dana di koperasi. Koperasi sebagai mudharib mengelola dana tersebut dalam berbagai kegiatan usaha. Keuntungan usaha koperasi kemudian didistribusikan kembali ke anggota sebagai bagi hasil simpanan. Ini bukan bunga karena angkanya tidak tetap dan bergantung pada kinerja nyata koperasi.
Untuk memahami mengapa sistem ini berbeda secara fundamental dari bunga konvensional, artikel apakah koperasi termasuk riba menurut syariat Islam membahasnya dari perspektif fikih secara mendalam.
Landasan Syariah Akad Mudharabah
Akad Mudharabah memiliki landasan yang kuat dalam fikih Islam. Praktik bagi hasil semacam ini sudah dikenal sejak zaman Jahiliyah dan diakui serta dipraktikkan Rasulullah SAW. Dalam fatwa DSN-MUI No. 02/DSN-MUI/IV/2000, Mudharabah ditetapkan sebagai akad yang sah untuk produk simpanan dan pembiayaan di lembaga keuangan syariah.
Al-Quran tidak menyebut kata Mudharabah secara eksplisit, namun prinsip bagi hasil dan larangan riba yang menjadi dasarnya merujuk pada beberapa ayat tentang larangan memakan harta sesama dengan cara yang batil dan dibolehkannya jual beli.
Dua Jenis Mudharabah yang Diterapkan di Koperasi Syariah
Mudharabah Muthlaqah (Tidak Terbatas)
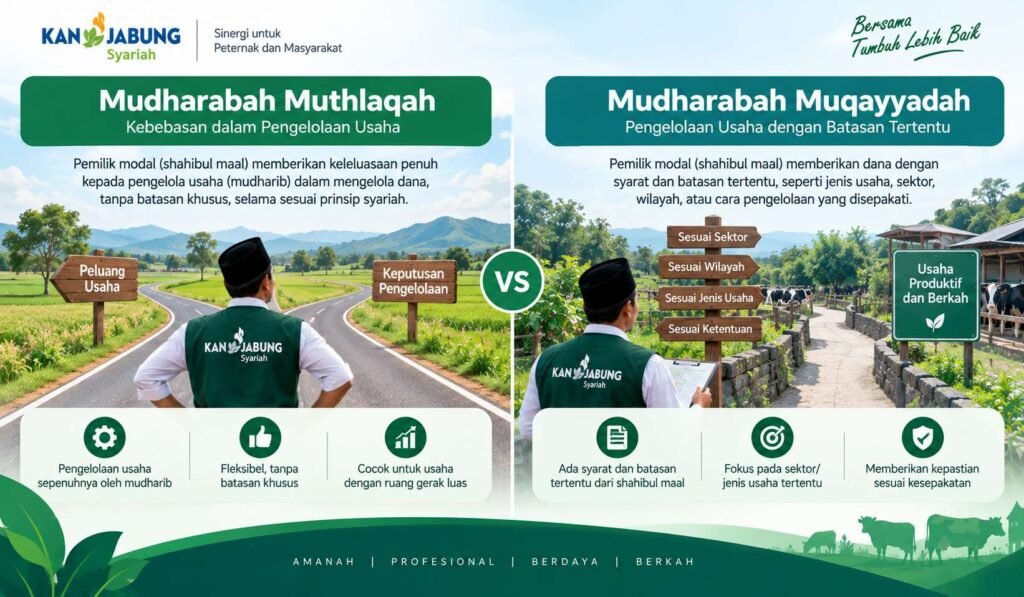
Pada jenis ini, shahibul maal memberikan kebebasan penuh kepada mudharib untuk mengelola modal dalam jenis usaha apa pun yang halal, tanpa pembatasan tertentu. Pemilik modal tidak menentukan jenis usaha, lokasi, atau mitra yang dipilih pengelola.
Di BMT Al Hijrah, ini diterapkan pada produk simpanan berjangka (deposito syariah): anggota menyimpan dana dan BMT bebas mengelolanya dalam berbagai kegiatan usaha koperasi, asalkan sesuai prinsip syariah. Bagi hasil diberikan sesuai nisbah dan kinerja usaha.
Mudharabah Muqayyadah (Terbatas)
Pada jenis ini, shahibul maal menetapkan syarat tertentu: jenis usaha yang boleh dibiayai, lokasi operasional, atau mitra usaha yang diperbolehkan. Mudharib hanya boleh mengelola modal sesuai batasan yang ditetapkan.
Contoh penerapannya: seorang anggota menyimpan dana di BMT Al Hijrah dengan syarat dana tersebut hanya digunakan untuk pembiayaan usaha ternak sapi perah di wilayah Jabung. BMT hanya boleh menyalurkan dana itu untuk peruntukan yang dimaksud.
| Aspek | Mudharabah Muthlaqah | Mudharabah Muqayyadah |
|---|---|---|
| Kebebasan pengelolaan | Penuh, tidak ada batasan jenis usaha | Terbatas sesuai syarat dari shahibul maal |
| Risiko bagi shahibul maal | Lebih tinggi karena dana dikelola lebih fleksibel | Lebih terkontrol karena peruntukan jelas |
| Contoh produk di BMT | Simpanan berjangka umum, deposito syariah | Simpanan dengan peruntukan khusus (pendidikan, haji) |
| Nisbah bagi hasil | Ditentukan di awal, mengikuti kinerja usaha keseluruhan | Ditentukan di awal, mengikuti kinerja usaha spesifik |
Perbedaan antara Mudharabah dan akad simpanan lainnya seperti Wadiah penting untuk dipahami. Artikel perbedaan akad Wadiah dan Mudharabah menjelaskan kapan masing-masing akad lebih tepat digunakan untuk produk simpanan.
Bagaimana Cara Kerja Mudharabah di Koperasi Syariah?
Mekanisme Mudharabah di koperasi syariah berjalan melalui tahapan berikut:
Pertama, anggota sebagai shahibul maal menyetorkan dana ke koperasi. Pada saat itu, akad Mudharabah dibuat secara tertulis yang mencantumkan besaran modal, nisbah bagi hasil (misalnya 60:40 untuk anggota dan koperasi), dan jangka waktu jika ini simpanan berjangka.
Kedua, koperasi sebagai mudharib mengelola dana tersebut bersama dana lain anggota dalam berbagai kegiatan usaha: pembiayaan peternak, perdagangan produk, dan unit usaha lain yang halal.
Ketiga, pada akhir periode (bulanan, triwulanan, atau sesuai akad), koperasi menghitung keuntungan usaha secara keseluruhan. Keuntungan ini kemudian dibagi sesuai nisbah yang sudah disepakati.
Keempat, bagi hasil diserahkan ke anggota. Ini bukan bunga karena angkanya bisa berbeda setiap periode tergantung kinerja usaha koperasi. Jika usaha koperasi sedang baik, bagi hasilnya lebih tinggi. Jika sedang kurang baik, bagi hasilnya lebih rendah. Tidak ada angka yang dipastikan di muka.
Apa Itu Nisbah dan Bagaimana Cara Menentukannya?
Nisbah adalah rasio pembagian keuntungan antara shahibul maal dan mudharib. Nisbah ditetapkan di awal akad dan tidak boleh berubah tanpa persetujuan kedua pihak.
Contoh: nisbah 70:30 berarti 70 persen keuntungan untuk anggota (shahibul maal) dan 30 persen untuk koperasi (mudharib). Jika koperasi menghasilkan keuntungan Rp10 juta dari dana yang dikelola, anggota mendapat Rp7 juta dan koperasi Rp3 juta.
Penting: nisbah adalah rasio dari keuntungan, bukan dari modal. Ini berbeda dari bunga yang dihitung dari pokok simpanan secara tetap. Pelajari lebih lanjut tentang distribusi bagi hasil koperasi syariah untuk memahami bagaimana proses ini dijalankan secara teknis.
Contoh Penerapan Mudharabah di BMT Al Hijrah KAN Jabung
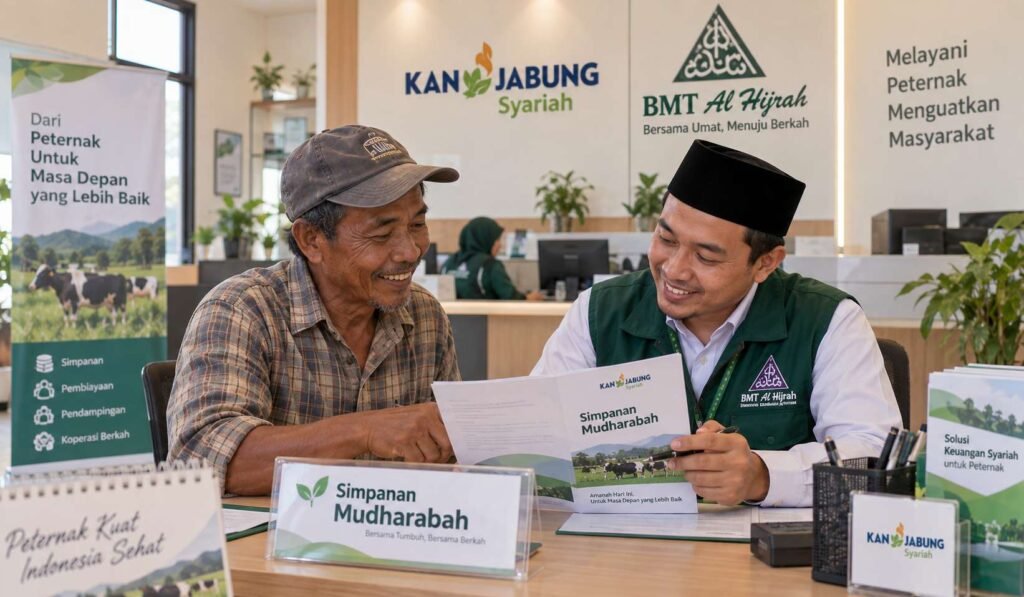
BMT Al Hijrah KAN Jabung menerapkan akad Mudharabah dalam dua arah yang saling melengkapi.
Mudharabah di Sisi Simpanan (Funding)
Ketika anggota peternak menyimpan uang di BMT Al Hijrah dalam produk simpanan berjangka, akad yang digunakan adalah Mudharabah Muthlaqah. Anggota sebagai shahibul maal menyerahkan dana, BMT sebagai mudharib mengelolanya dalam usaha koperasi.
Bagi hasil diberikan setiap bulan atau sesuai jangka waktu simpanan, berdasarkan nisbah yang sudah disepakati saat akad dibuka. Angka bagi hasil yang diterima anggota bervariasi mengikuti kinerja usaha BMT.
Mudharabah di Sisi Pembiayaan (Financing)
Ketika BMT Al Hijrah memberikan pembiayaan modal usaha kepada peternak, posisinya berbalik. BMT menjadi shahibul maal, peternak menjadi mudharib. Dana disalurkan untuk kebutuhan usaha ternak yang jelas, dan keuntungan usaha peternak dibagi sesuai nisbah.
Skema ini berbeda dari pembiayaan Murabahah yang lebih umum digunakan untuk pembelian aset. Mudharabah lebih cocok untuk modal kerja usaha yang hasilnya tidak bisa dipastikan di muka. Ini sejalan dengan prinsip koperasi syariah bahwa risiko usaha ditanggung bersama, bukan dialihkan sepenuhnya ke peminjam melalui bunga tetap.
Untuk memahami ragam akad lain yang juga digunakan di koperasi syariah, artikel akad syariah dalam koperasi membahas Musyarakah, Murabahah, Ijarah, dan akad lainnya secara lengkap.
Apa Perbedaan Bagi Hasil Mudharabah dan Bunga Bank?
Ini pertanyaan yang paling sering muncul dari anggota baru. Keduanya sama-sama memberi tambahan dari uang yang disimpan, tapi mekanisme dan prinsipnya sangat berbeda.
<:td>Kepastian jumlah
| Aspek | Bagi Hasil Mudharabah | Bunga Bank Konvensional |
|---|---|---|
| Dasar perhitungan | Keuntungan nyata dari usaha yang dijalankan | Persentase tetap dari pokok simpanan |
| Tidak pasti, bergantung kinerja usaha | Pasti, ditetapkan di muka | |
| Jika usaha rugi | Anggota tidak mendapat bagi hasil, modal dikembalikan | Bunga tetap harus dibayar meski usaha rugi |
| Status hukum Islam | Halal — berdasarkan akad kerja sama yang jelas | Haram jika masuk kategori riba — tambahan tetap tanpa risiko |
| Transparansi | Laporan usaha koperasi dibagikan ke anggota (RAT) | Nasabah tidak perlu tahu bagaimana bank menggunakan uangnya |
Memahami perbedaan ini adalah kunci untuk menilai apakah lembaga keuangan yang kita gunakan benar-benar syariah secara praktik, bukan hanya nama. Artikel penghimpunan dana koperasi syariah menjelaskan bagaimana koperasi mengelola dana anggota secara keseluruhan, termasuk dalam akad Mudharabah.
Apakah Mudharabah Cocok untuk Semua Jenis Simpanan?
Tidak semua simpanan di BMT menggunakan akad Mudharabah. Untuk simpanan yang bersifat titipan murni, di mana anggota ingin bisa menarik kapan saja dan tidak menginginkan keuntungan dari pengelolaan, akad yang digunakan adalah Wadiah. Di Wadiah, koperasi menjaga dana titipan dan tidak wajib memberikan keuntungan, meski bisa memberikan bonus sukarela.
Mudharabah lebih cocok untuk simpanan yang memiliki jangka waktu tertentu dan anggota bersedia dananya dikelola dalam periode tersebut. Karenanya, simpanan berjangka dan deposito syariah umumnya menggunakan Mudharabah, sementara simpanan harian atau tabungan fleksibel lebih sering menggunakan Wadiah.
Bergabung dengan Ekosistem Keuangan Syariah KAN Jabung
BMT Al Hijrah KAN Jabung menerapkan akad Mudharabah bukan sekadar untuk memenuhi label syariah, melainkan karena ingin membangun ekosistem keuangan yang benar-benar adil bagi peternak anggota. Ketika usaha koperasi tumbuh, bagi hasil anggota juga tumbuh. Ketika koperasi berinovasi dan efisien, anggota yang merasakan hasilnya.
Untuk informasi produk simpanan dan pembiayaan berbasis Mudharabah di BMT Al Hijrah, hubungi KAN Jabung melalui email kanjabungsyariah@gmail.com atau telepon 0341-791227. Kantor pusat: Jl. Suropati 4-6 Kemantren, Jabung, Malang 65155.
Untuk pemahaman yang lebih luas tentang koperasi syariah secara keseluruhan, artikel koperasi syariah penjelasan lengkap adalah referensi yang tepat. Dan bagi yang ingin memahami manfaat lebih dalam dari sistem ini, artikel hikmah dan manfaat koperasi syariah membahasnya dari perspektif nilai dan ekonomi.
Pertanyaan Umum tentang Akad Mudharabah di Koperasi Syariah
Apa itu akad Mudharabah di koperasi syariah?
Mudharabah adalah akad kerja sama antara pemilik modal (shahibul maal) dan pengelola dana (mudharib) dengan pembagian keuntungan sesuai nisbah yang disepakati. Di koperasi syariah, anggota sebagai shahibul maal menyimpan dana, koperasi sebagai mudharib mengelolanya, dan keuntungan usaha koperasi dibagi sesuai nisbah. Ini berbeda dari bunga karena bagi hasil bergantung pada kinerja nyata usaha koperasi.
Apa perbedaan Mudharabah Muthlaqah dan Muqayyadah?
Mudharabah Muthlaqah memberi kebebasan penuh kepada mudharib untuk mengelola modal dalam usaha apa pun yang halal. Mudharabah Muqayyadah menetapkan syarat tertentu dari shahibul maal, misalnya jenis usaha atau lokasi yang boleh dibiayai. Simpanan berjangka umum biasanya menggunakan Muthlaqah, sementara simpanan dengan peruntukan khusus seperti simpanan haji menggunakan Muqayyadah.
Apakah bagi hasil Mudharabah bisa lebih rendah dari bulan ke bulan?
Ya. Berbeda dari bunga yang tetap, bagi hasil Mudharabah bergantung pada kinerja usaha koperasi di periode tersebut. Bulan dengan keuntungan usaha lebih tinggi akan menghasilkan bagi hasil lebih besar, dan sebaliknya. Ini adalah konsekuensi dari prinsip berbagi risiko yang menjadi inti akad Mudharabah.
Bagaimana jika koperasi mengalami kerugian dalam akad Mudharabah?
Dalam Mudharabah, kerugian ditanggung shahibul maal sebatas modal yang disetor, selama kerugian bukan akibat kelalaian atau kecurangan mudharib. Jika kerugian terjadi karena risiko bisnis normal, anggota tidak mendapat bagi hasil dan modal dikembalikan. Jika kerugian akibat kelalaian mudharib, mudharib bertanggung jawab. Ini berbeda dari bunga di mana kerugian usaha tidak menghilangkan kewajiban membayar bunga.
Apa yang dimaksud nisbah dalam akad Mudharabah?
Nisbah adalah rasio pembagian keuntungan antara shahibul maal dan mudharib, ditetapkan di awal akad. Misalnya nisbah 70:30 berarti 70 persen keuntungan untuk pemilik modal dan 30 persen untuk pengelola. Nisbah dihitung dari keuntungan, bukan dari modal. Angka nisbah tidak boleh berubah selama akad berlaku tanpa persetujuan kedua pihak.
Modal Berkah, Usaha Tumbuh Bersama
Akad Mudharabah bukan sekadar instrumen keuangan teknis. Ini adalah manifestasi prinsip Islam bahwa harta harus berputar, risiko harus dibagi, dan keuntungan tidak boleh dinikmati sepihak sementara pihak lain menanggung kerugian.
Di KAN Jabung, prinsip ini bukan teori. Setiap liter susu yang disetor peternak, setiap kilogram konsentrat yang terjual, setiap pembiayaan usaha yang berhasil — semua menjadi bagian dari ekosistem yang menopang bagi hasil anggota melalui BMT Al Hijrah.