
Perbedaan BMT dan Bank Syariah: Mana yang Lebih Cocok untuk Petani?
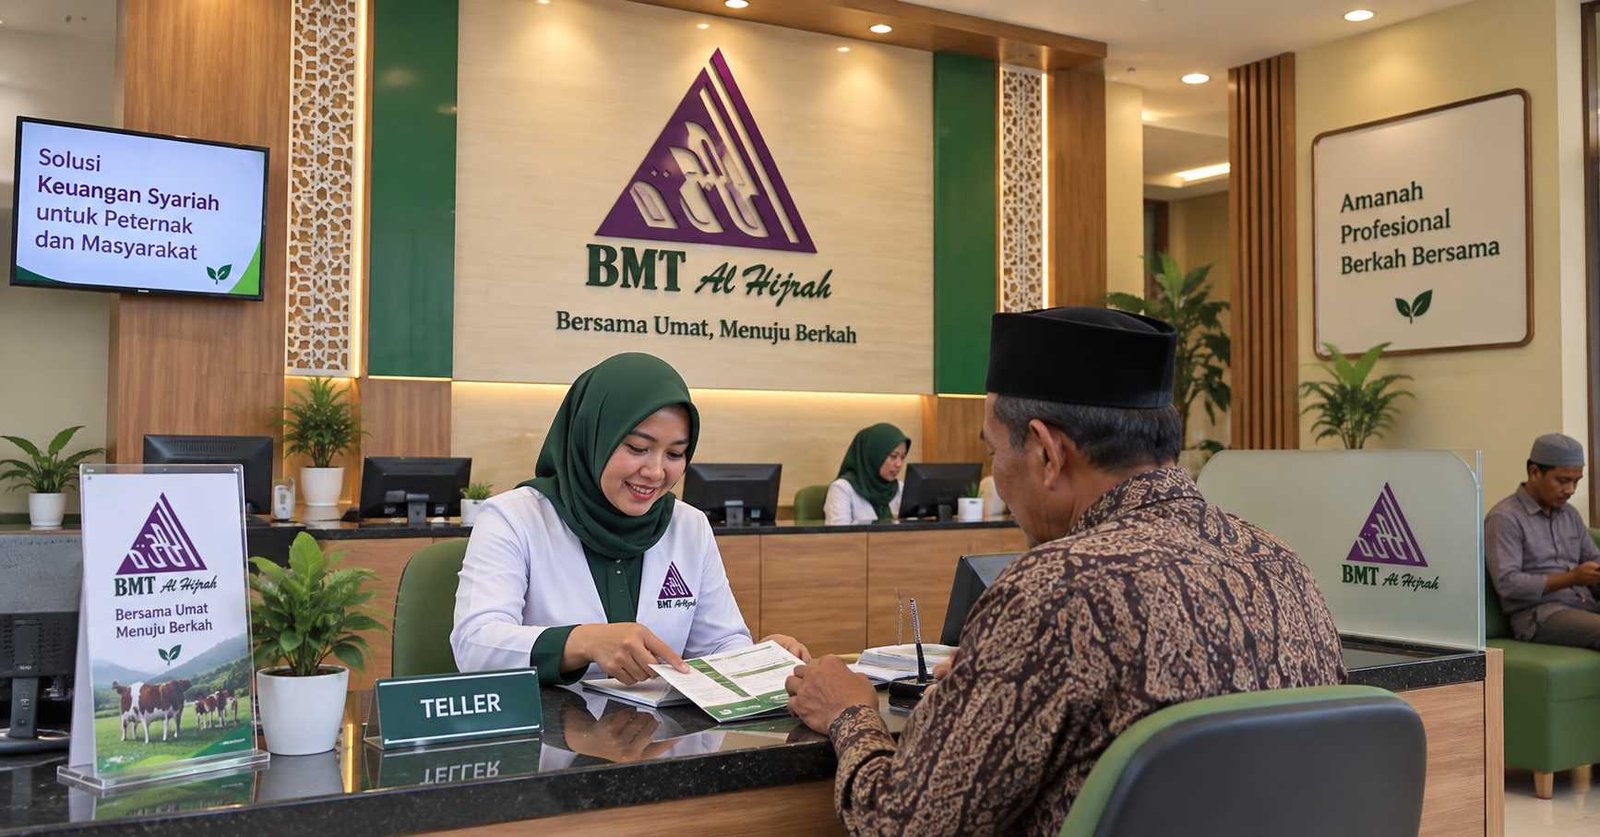
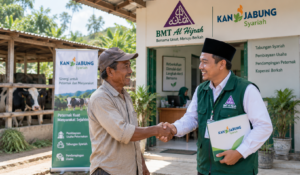
Seorang peternak sapi anggota KAN Jabung, pernah bertanya kepada kami dengan polos: “BMT itu bank bukan? Bedanya apa sama Bank Muamalat?” Pertanyaan yang masuk akal. Dari luar, keduanya sama-sama menawarkan layanan keuangan tanpa riba, sama-sama menggunakan istilah akad syariah, dan sama-sama melayani masyarakat Muslim.
Tapi perbedaan BMT dan bank syariah cukup mendasar, terutama jika dilihat dari sisi siapa yang mereka layani, seberapa mudah aksesnya, dan apa saja yang bisa mereka tawarkan. Bagi petani, peternak, dan pelaku UMKM pedesaan, memahami perbedaan ini bisa menentukan mana yang lebih tepat untuk kebutuhan permodalan mereka.
Artikel ini menjelaskan perbedaan keduanya secara praktis dari perspektif petani dan peternak, dengan konteks layanan keuangan syariah yang tersedia di ekosistem KAN Jabung (Koperasi Agro Niaga Jabung Syariah Jawa Timur).
Apa Itu BMT dan Bagaimana Cara Kerjanya?
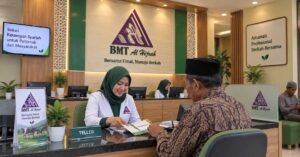
BMT singkatan dari Baitul Maal wa Tamwil. Secara harfiah artinya “rumah harta dan pengembangan.” BMT menggabungkan dua fungsi: Baitul Maal yang mengelola dana sosial (zakat, infaq, sedekah) dan Baitul Tamwil yang mengelola simpanan dan pembiayaan produktif berbasis akad syariah.
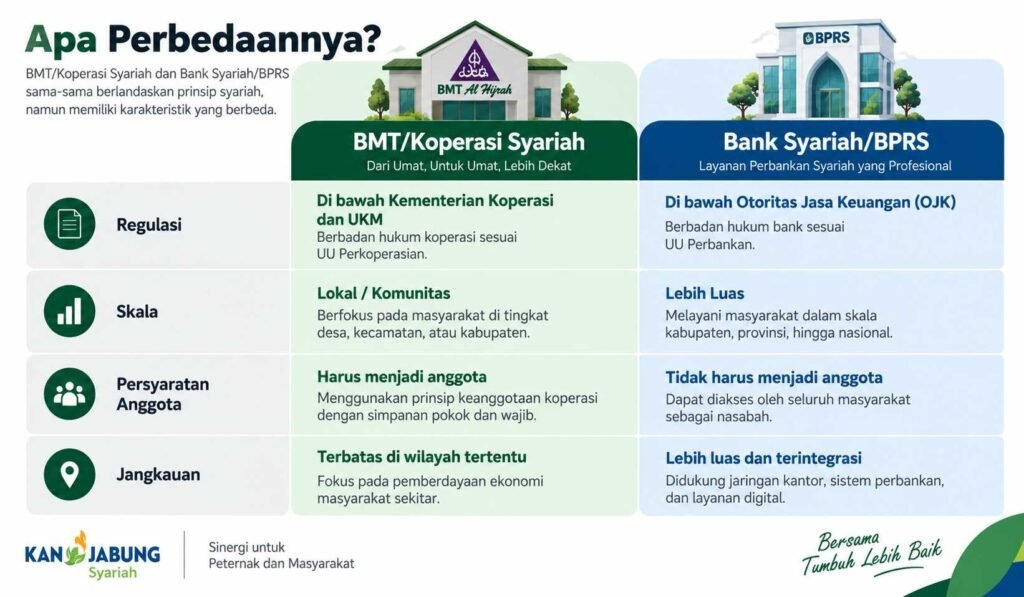
BMT bukan bank. BMT beroperasi dalam kerangka hukum koperasi, diawasi oleh Kementerian Koperasi dan UKM, bukan OJK. Ini perbedaan regulasi yang penting dan menentukan banyak hal lainnya.
Karena berbasis koperasi, BMT pada dasarnya adalah milik anggotanya. Keuntungan yang diperoleh kembali ke anggota dalam bentuk bagi hasil atau Sisa Hasil Usaha (SHU). Tidak ada pemegang saham eksternal yang mengambil keuntungan dari transaksi anggota.
Untuk memahami lebih dalam prinsip dasar lembaga ini, artikel koperasi syariah penjelasan lengkap memberikan landasan yang baik sebelum masuk ke perbandingan teknis.
Apa Itu Bank Syariah dan BPRS?
Bank syariah adalah lembaga perbankan yang beroperasi sesuai prinsip syariah Islam, diawasi oleh OJK (Otoritas Jasa Keuangan). Di Indonesia, bank syariah terdiri dari Bank Umum Syariah (BUS) seperti Bank Syariah Indonesia dan Bank Muamalat, serta Bank Pembiayaan Rakyat Syariah (BPRS) yang lebih kecil dan berfokus pada pembiayaan rakyat.
BPRS berada di tengah antara BMT dan bank umum syariah: lebih kecil dari BUS, lebih formal dan teregulasi dari BMT, dan secara desain memang ditujukan untuk menjangkau segmen ekonomi menengah ke bawah termasuk petani dan UMKM.
Dalam ekosistem KAN Jabung, BPRS diwakili oleh BPRS Al Hijrah Thayibah — anak perusahaan KAN Jabung yang mulai beroperasi pada 19 Januari 2024 setelah mendapat izin OJK (KEP-80/D.03/2023). Ini berbeda dari BMT Al Hijrah yang beroperasi di bawah kerangka koperasi. Informasi lebih lengkap tentang layanan BPRS ini tersedia di artikel bank syariah Al Hijrah Thayibah.
Tabel Perbandingan Lengkap: BMT vs Bank Syariah
| Aspek | BMT (Koperasi Syariah) | Bank Syariah / BPRS |
|---|---|---|
| Dasar hukum | UU Koperasi (No. 25/1992, diperbarui UU No. 11/2020) | UU Perbankan Syariah (No. 21/2008) |
| Pengawas | Kemenkop UKM + Dewan Pengawas Syariah (DPS) | OJK + Dewan Syariah Nasional MUI |
| Skala layanan | Lokal/komunitas, biasanya satu kabupaten atau wilayah | Regional hingga nasional (BUS), atau lokal terbatas (BPRS) |
| Kepesertaan | Anggota koperasi (harus daftar sebagai anggota) | Nasabah umum, tidak perlu jadi anggota |
| Modal minimum | Simpanan pokok dan wajib anggota (relatif kecil) | Tidak ada modal minimum untuk nasabah |
| Penjaminan simpanan | Tidak dijamin LPS | Dijamin LPS (Lembaga Penjamin Simpanan) hingga Rp2 miliar |
| Plafon pembiayaan | Biasanya Rp1 juta sampai Rp200 juta (mikro) | BPRS: sampai ratusan juta; BUS: tidak terbatas |
| Persyaratan pembiayaan | Lebih fleksibel, berbasis kepercayaan komunitas | Lebih ketat, butuh dokumen formal dan agunan |
| Produk utama | Simpanan, pembiayaan mikro, ZIS | Tabungan, deposito, pembiayaan, transfer, kartu |
| Akad syariah | Mudharabah, Murabahah, Musyarakah, Ijarah, Wadiah | Sama, plus produk lebih kompleks (Sukuk, dll) |
| Jangkauan pedesaan | Sangat baik — hadir di desa dan komunitas petani | Terbatas — umumnya di kota atau kecamatan besar |
Apakah BMT Aman?
Pertanyaan ini wajar karena BMT tidak dijamin LPS. Keamanan BMT bergantung pada tata kelola koperasi itu sendiri. BMT yang dikelola dengan baik, transparan, dan memiliki DPS yang aktif bisa sangat aman. Namun ada juga BMT yang bermasalah karena manajemen buruk atau bahkan penipuan berkedok koperasi.
Cara sederhana menilai keamanan BMT: cek apakah terdaftar resmi di Kemenkop UKM, apakah ada DPS yang aktif, apakah laporan keuangan dibagikan ke anggota secara transparan, dan apakah ada Rapat Anggota Tahunan (RAT) yang rutin diselenggarakan. Pelajari juga tanda apakah koperasi termasuk riba menurut syariat Islam untuk memastikan lembaga yang Anda pilih memang syariah secara praktik, bukan hanya nama.
Mana yang Lebih Cocok untuk Petani dan Peternak?
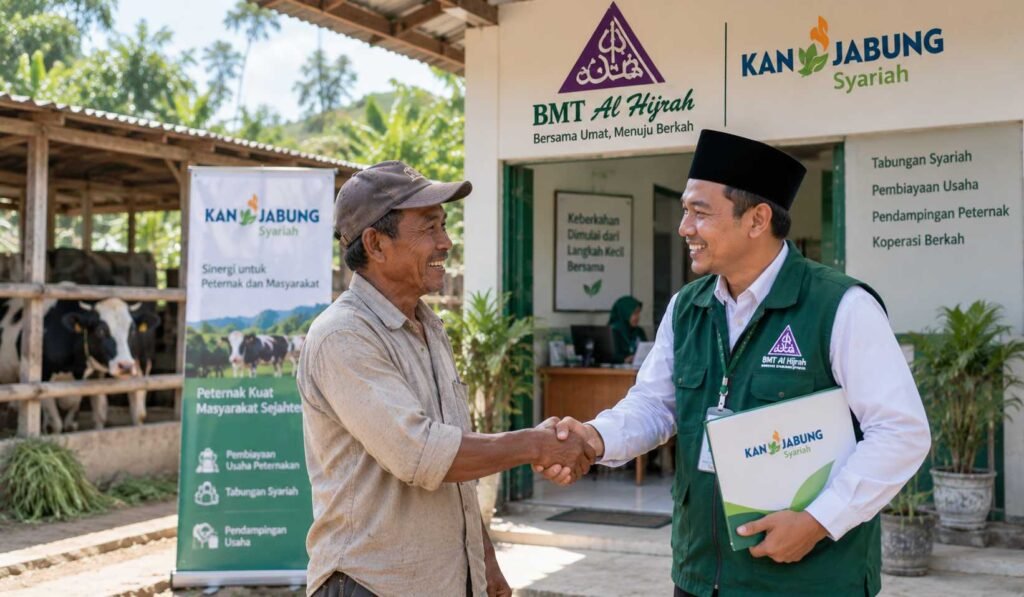
Jawabannya tidak mutlak satu pilihan. Keduanya bisa saling melengkapi. Tapi ada beberapa panduan praktis berdasarkan kebutuhan umum petani dan peternak:
Pilih BMT Jika:
Anda membutuhkan pembiayaan kecil hingga menengah (di bawah Rp100 juta) untuk modal usaha ternak, pembelian sapi, atau kebutuhan pertanian musiman. BMT lebih fleksibel dalam persyaratan agunan, prosesnya lebih cepat, dan lokasinya lebih dekat ke komunitas petani.
BMT juga lebih cocok jika Anda belum punya rekening bank atau dokumen keuangan formal yang lengkap. Kepercayaan komunitas dan track record sebagai anggota koperasi bisa menjadi dasar penilaian kelayakan yang tidak bisa ditawarkan bank.
Untuk memahami perbedaan antara akad simpanan di BMT, artikel perbedaan akad Wadiah dan Mudharabah menjelaskan pilihan produk simpanan yang biasanya tersedia di BMT.
Pilih Bank Syariah atau BPRS Jika:
Anda membutuhkan pembiayaan lebih besar (di atas Rp100 juta), memerlukan layanan transfer antarbank, atau ingin simpanan yang dijamin LPS. BPRS seperti BPRS Al Hijrah Thayibah yang beroperasi di bawah ekosistem KAN Jabung bisa menjadi jembatan: lebih mudah diakses dibanding bank umum, tapi lebih formal dan terjamin dibanding BMT.
Untuk memahami keunggulan masing-masing pilihan bank syariah, artikel keunggulan bank syariah membahas mengapa perbankan syariah menjadi pilihan bagi banyak pelaku usaha Muslim.
Idealnya: Gunakan Keduanya untuk Fungsi yang Berbeda
Pola yang kami lihat di antara peternak anggota KAN Jabung yang paling stabil secara finansial: mereka menggunakan BMT Al Hijrah untuk simpanan harian dan pembiayaan usaha ternak skala kecil, sambil juga memiliki rekening di BPRS Al Hijrah Thayibah untuk kebutuhan transfer dan simpanan yang lebih besar.
Ini bukan pemborosan, melainkan diversifikasi layanan keuangan yang memanfaatkan keunggulan masing-masing institusi dalam ekosistem yang sama — semuanya berbasis syariah, semuanya tanpa riba.
Apa Kesamaan BMT dan Bank Syariah yang Paling Penting?
Di balik semua perbedaan teknis, kesamaan paling fundamental adalah komitmen terhadap akad syariah: tidak ada bunga, tidak ada gharar (ketidakjelasan), tidak ada maysir (spekulasi). Semua produk di kedua jenis lembaga ini harus mendapat persetujuan dari Dewan Syariah Nasional MUI atau Dewan Pengawas Syariah lokal.
Perbedaan antara BMT dan bank syariah lebih bersifat teknis dan regulatif, bukan prinsip. Keduanya bisa menjadi bagian dari ekosistem keuangan yang halal dan produktif bagi petani dan peternak Muslim di Indonesia. Pelajari lebih dalam tentang hikmah dan manfaat koperasi syariah sebagai salah satu fondasi lembaga keuangan berbasis nilai Islam.
Bagaimana dengan Koperasi Simpan Pinjam Biasa?
Perlu dibedakan antara BMT (koperasi syariah) dengan koperasi simpan pinjam konvensional yang juga banyak beroperasi di pedesaan. Koperasi simpan pinjam konvensional menggunakan sistem bunga — yang dari sisi syariah berpotensi masuk kategori riba.
Artikel perbedaan koperasi simpan pinjam dan koperasi serba usaha membantu memahami ragam bentuk koperasi yang ada di Indonesia dan apa saja perbedaan operasionalnya.
Layanan Keuangan Syariah di Ekosistem KAN Jabung
KAN Jabung menyediakan dua jalur layanan keuangan syariah yang saling melengkapi. BMT Al Hijrah untuk simpanan komunitas, pembiayaan mikro peternak, dan pengelolaan ZIS. BPRS Al Hijrah Thayibah untuk layanan perbankan syariah yang lebih formal dengan perlindungan LPS.
Dua institusi, satu ekosistem, satu prinsip: tidak ada riba, tidak ada gharar, tidak ada yang dirugikan.
Untuk informasi keanggotaan BMT Al Hijrah atau layanan BPRS Al Hijrah Thayibah, hubungi KAN Jabung melalui email kanjabungsyariah@gmail.com. Kantor pusat: Jl. Suropati 4-6 Kemantren, Jabung, Malang 65155.
Pertanyaan Umum tentang Perbedaan BMT dan Bank Syariah
Apa perbedaan BMT dan bank syariah?
BMT adalah lembaga keuangan mikro syariah berbasis koperasi, diawasi Kemenkop UKM, tidak dijamin LPS, dan melayani anggota komunitas lokal. Bank syariah adalah lembaga perbankan formal diawasi OJK, dijamin LPS, dan melayani nasabah umum. BMT lebih fleksibel dan dekat ke komunitas, bank syariah lebih formal dan berskala lebih besar.
Apakah BMT lebih aman dari bank syariah?
Tidak secara otomatis. Bank syariah lebih terjamin secara regulasi karena diawasi OJK dan simpanannya dilindungi LPS hingga Rp2 miliar. BMT lebih bergantung pada kualitas tata kelola koperasinya. BMT yang dikelola dengan baik, transparan, dan memiliki DPS aktif bisa sangat aman. Tapi BMT bermasalah juga ada. Pilih BMT yang terdaftar resmi dan rutin mengadakan RAT.
Apakah petani bisa meminjam di bank syariah?
Bisa, tapi persyaratan bank syariah umumnya lebih ketat: butuh agunan formal, dokumen keuangan, dan rekam jejak perbankan. BPRS (Bank Pembiayaan Rakyat Syariah) lebih mudah diakses petani dibanding bank umum syariah. Untuk pembiayaan lebih kecil dan lebih cepat, BMT biasanya lebih cocok untuk petani skala kecil.
Apa perbedaan BPRS dan BMT?
BPRS (Bank Pembiayaan Rakyat Syariah) adalah bank formal berizin OJK, simpanannya dijamin LPS. BMT adalah koperasi syariah tidak berbadan bank, tidak diawasi OJK, simpanan tidak dijamin LPS. BPRS lebih formal dan terjamin, BMT lebih fleksibel dan dekat ke komunitas. Keduanya sama-sama menggunakan akad syariah.
Apakah simpanan di BMT halal?
Ya, jika BMT menggunakan akad syariah yang benar (Wadiah atau Mudharabah) dan diawasi oleh Dewan Pengawas Syariah aktif. Bagi hasil di BMT berbeda dari bunga bank konvensional: bagi hasil dihitung dari keuntungan nyata usaha koperasi, bukan dari pokok simpanan secara tetap. Pastikan BMT yang Anda pilih punya DPS terdaftar.
Mana yang lebih cocok untuk peternak sapi: BMT atau bank syariah?
Untuk pembiayaan modal kerja skala kecil (pembelian sapi, pakan, peralatan kandang), BMT umumnya lebih mudah dan cepat diakses. Untuk pembiayaan lebih besar atau kebutuhan layanan perbankan formal, BPRS adalah jembatan yang tepat. Idealnya, petani menggunakan keduanya untuk kebutuhan yang berbeda — seperti yang dilakukan peternak anggota KAN Jabung yang memanfaatkan BMT Al Hijrah dan BPRS Al Hijrah Thayibah dalam satu ekosistem.
Pilih yang Sesuai Kebutuhan, Bukan Sekadar yang Paling Terkenal
Bank syariah besar punya nama yang lebih dikenal. Tapi nama besar tidak selalu berarti lebih cocok untuk petani di Jabung, Malang yang butuh pembiayaan Rp20 juta untuk membeli dua ekor sapi dalam waktu dua minggu.
BMT dan bank syariah bukan pesaing yang harus dipilih salah satunya. Keduanya adalah instrumen yang berbeda dalam ekosistem keuangan syariah yang sama. Yang penting adalah menemukan lembaga yang melayani kebutuhan Anda dengan prinsip yang benar.