Musyarakah dalam Koperasi Syariah: Cara Kerja dan Bedanya dari Mudharabah
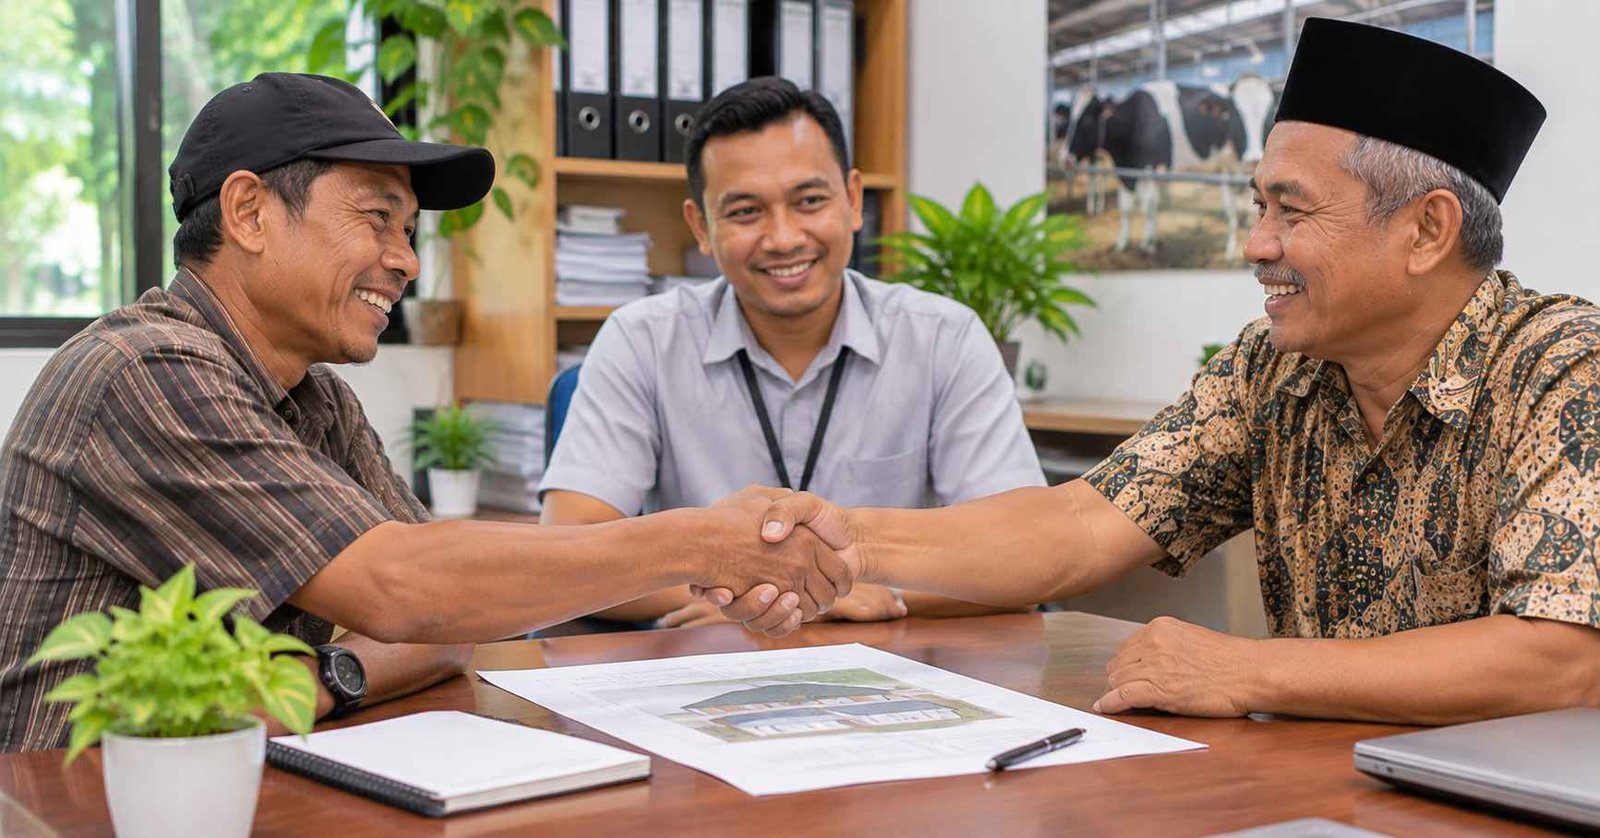
Dua anggota duduk di depan petugas koperasi. Mereka ingin membuka usaha bersama, tetapi bingung membagi untung dan rugi. Petugas menjelaskan bahwa itulah yang diatur akad musyarakah.
Musyarakah koperasi syariah cara kerja sederhananya begini: dua pihak atau lebih patungan modal untuk satu usaha. Untung dan risiko ditanggung bersama sesuai kesepakatan. KAN Jabung (Koperasi Agro Niaga Jabung) mencantumkan musyarakah di antara akad dasar syariahnya. Artikel ini membahas akadnya secara umum, bukan produk tertentu.
Apa Itu Akad Musyarakah?
Fatwa DSN MUI Nomor 08 Tahun 2000 tentang Pembiayaan Musyarakah menjelaskan akad ini. Isinya, kerja sama dua pihak atau lebih untuk usaha tertentu. Setiap pihak memberikan kontribusi dana. Keuntungan dan risiko ditanggung bersama sesuai kesepakatan.
Dalam koperasi, pihak yang bermitra bisa koperasi dan anggota. Koperasi menanamkan dana, anggota menanamkan dana dan tenaga. Gambaran umum akad di koperasi ada di akad syariah dalam koperasi.
Pegadaian dalam penjelasannya membagi musyarakah menjadi dua kelompok besar. Musyarakah al amlak berarti kepemilikan bersama atas aset. Musyarakah al uqud berarti kerja sama usaha berdasarkan akad, dengan beberapa bentuk seperti inan dan syirkah amal. Pembahasan di sini condong ke kerja sama usaha, yaitu patungan modal untuk menjalankan usaha tertentu bersama anggota.
Akad lain seperti murabahah dibahas di akad murabahah dalam koperasi syariah. Fokus artikel ini hanya musyarakah sebagai kerja sama modal, bukan simpanan.
Apa Saja Unsur dan Syarat Musyarakah?
Teks fatwa tidak memakai istilah rukun. Karena itu kami menyebutnya unsur dan syarat. Berikut pokok ketentuan dalam fatwa tersebut.
- Para pihak menyatakan ijab dan qabul secara jelas, dan harus cakap hukum.
- Modal berupa uang tunai, emas, perak, atau yang nilainya sama.
- Modal berupa aset harus dinilai dengan uang tunai dan disepakati para mitra.
- Partisipasi kerja menjadi dasar. Porsi kerja yang sama bukan syarat.
- Keuntungan harus dihitung jelas, tanpa jumlah tetap untuk salah satu mitra.
- Kerugian dibagi sesuai porsi modal masing masing.
- Biaya operasional dibebankan pada modal bersama.
Fatwa juga mengatur sikap antarmitra. Setiap mitra bertindak sebagai wakil mitra lain dalam batas kepentingan bersama. Mitra tidak boleh memakai dana usaha untuk kepentingan sendiri. Modal juga tidak boleh dipinjamkan atau disumbangkan, kecuali atas kesepakatan.
Akad boleh dibuat tertulis, lewat korespondensi, atau dengan komunikasi modern. Jika terjadi sengketa, musyawarah ditempuh lebih dulu. Bila gagal, penyelesaian lewat Badan Arbitrasi Syariah.
Pada prinsipnya tidak ada jaminan. Lembaga keuangan syariah boleh memintanya untuk mencegah penyimpangan.
Bagaimana Cara Kerja Bagi Hasil Musyarakah?
Bagi hasil musyarakah mengikuti dua aturan berbeda. Keuntungan dibagi sesuai kesepakatan di awal. Kerugian dibagi sesuai porsi modal.
Berikut contoh rekaan agar mudah dibayangkan. Ini bukan data produk KAN Jabung. Anggota menyetor 60 persen modal, koperasi 40 persen.
- Jika usaha untung, pembagian memakai nisbah yang disepakati, misalnya 55 persen untuk anggota dan 45 persen untuk koperasi.
- Jika usaha rugi, beban dibagi 60 persen untuk anggota dan 40 persen untuk koperasi.
Pada contoh itu, anggota mendapat bagian untung lebih besar karena menjalankan usaha sehari hari. Fatwa membolehkan mitra yang bekerja lebih banyak menuntut tambahan keuntungan.
Cara koperasi membagikan hasil secara umum dibahas di distribusi bagi hasil koperasi syariah.
Apa Bedanya Musyarakah dan Mudharabah?
Keduanya akad kerja sama usaha. Perbedaannya ada pada asal modal dan penanggung kerugian. Tabel ini membandingkan Fatwa 08/2000 (musyarakah) dan Fatwa 07/2000 tentang pembiayaan mudharabah.
| Aspek | Musyarakah | Pembiayaan mudharabah |
|---|---|---|
| Modal | Dari dua pihak atau lebih | Lembaga keuangan syariah menyediakan 100 persen modal usaha |
| Peran kerja | Mitra menyediakan dana dan pekerjaan | Pengelola menjalankan usaha, lembaga boleh membina dan mengawasi |
| Keuntungan | Dihitung jelas, dibagi sesuai kesepakatan | Nisbah persentase disepakati sejak akad |
| Kerugian | Dibagi menurut porsi modal | Ditanggung penyedia dana, kecuali pengelola lalai atau melanggar akad |
| Biaya operasional | Dibebankan pada modal bersama | Dibebankan kepada pengelola |
| Jaminan | Tidak ada pada prinsipnya, boleh diminta untuk mencegah penyimpangan | Tidak ada pada prinsipnya, hanya dicairkan bila pengelola melanggar akad |
Satu catatan penting. Fatwa 07/2000 membahas pembiayaan oleh lembaga keuangan syariah. Mudharabah pada simpanan anggota punya konteks berbeda dan tidak dibandingkan di sini.
Penjelasan mudharabah dari sisi koperasi ada di kenali mudharabah dalam koperasi syariah. Perbandingan dengan wadiah ada di perbedaan akad wadiah dan mudharabah.
Apa yang Perlu Disiapkan Sebelum Memakai Akad Ini?
Akad musyarakah menuntut kejelasan sejak awal. Pegadaian dalam artikel penjelasannya (14 April 2026) menyebut beberapa syarat umum.
- Kesepakatan sukarela semua pihak.
- Rincian modal, termasuk bentuk dan waktu penyetoran.
- Nisbah yang ditetapkan sejak awal dan tidak berubah tanpa persetujuan.
- Jenis dan tujuan usaha yang jelas.
- Pengelolaan transparan lewat laporan keuangan dan musyawarah.
Tertulis di akad, semua poin itu mencegah salah paham di kemudian hari. Untuk produk dan nisbah di unit syariah KAN Jabung, konfirmasikan langsung kepada tim.
Calon mitra sebaiknya meminta salinan akad sebelum menandatangani. Tanyakan juga siapa yang mengelola usaha sehari hari dan bagaimana laporan hasilnya disampaikan. Pertanyaan sederhana ini membantu semua pihak memahami haknya.
Kedua fatwa ditetapkan tahun 2000. Cek situs DSN MUI untuk pembaruan terbaru.
Pertanyaan Seputar Musyarakah di Koperasi Syariah
Apa itu musyarakah dalam koperasi syariah?
Kerja sama dua pihak atau lebih untuk usaha tertentu. Setiap pihak menyumbang dana, lalu berbagi untung dan risiko.
Siapa yang menanggung kerugian?
Para mitra, secara proporsional menurut porsi modal masing masing.
Apakah keuntungan boleh ditetapkan nominal tetap?
Fatwa 08/2000 menyatakan keuntungan dibagi tanpa jumlah tetap untuk salah satu mitra.
Modal musyarakah boleh berupa apa saja?
Uang tunai, emas, perak, atau yang nilainya sama. Aset harus dinilai lebih dulu.
Apa beda musyarakah dan mudharabah?
Pada musyarakah modal berasal dari semua mitra. Pada pembiayaan mudharabah, penyedia dana memberi seluruh modal.
Apakah KAN Jabung punya produk musyarakah?
Rincian produk dan nisbahnya sebaiknya dikonfirmasi langsung kepada tim BMT Al Hijrah.
Modal Bersama, Tanggung Jawab Bersama
Akad yang jelas membuat kerja sama usaha lebih tenang bagi semua pihak. KAN Jabung memiliki BMT Al Hijrah yang menjalankan Baitul Maal dan Baitul Tamwil untuk simpanan dan pembiayaan syariah. Layanannya dibahas di divisi BMT Al Hijrah.
Ingin bertanya soal akad dan pembiayaan syariah? Hubungi kanjabungsyariah@gmail.com